
A estrutura que transforma renda em patrimônio
Organização financeira para médicos não é sobre cortar gastos — é sobre criar um sistema que funcione mesmo quando você não tem tempo para pensar nele.
Neste artigo
O médico típico não tem problema de disciplina. Na rotina clínica, segue protocolos, toma decisões sob pressão e gerencia equipes com precisão. O problema é que toda essa capacidade analítica para na porta do consultório quando o assunto é dinheiro — e é aí que a organização financeira para médicos costuma falhar.
Não porque o assunto seja difícil. Mas porque nunca houve um protocolo financeiro. Uma sequência de passos clara. Um sistema que funcione independentemente de quando o dinheiro entrou ou de quanto sobrou este mês.
Protocolo clínico sem execução consistente não salva pacientes. Sistema financeiro sem execução consistente não constrói patrimônio. A lógica é idêntica.
Se você ainda não leu o primeiro módulo, comece pelo diagnóstico: controle financeiro para médicos — os 6 sinais de alerta. Este artigo é o passo seguinte: a estrutura.
Organização financeira para médicos começa pela alocação antes do consumo
A maior mudança de comportamento financeiro não acontece quando você aprende a investir melhor. Acontece quando você para de tomar decisões de investimento com o que sobra — e começa a tomar decisões de consumo com o que resta após o investimento.
É uma inversão simples, mas que muda tudo. A maioria das pessoas opera assim: recebe → gasta → investe o que sobrar. O que sobra, na prática, raramente existe. O sistema correto opera ao contrário: recebe → aloca → vive com o restante.
Isso não significa cortar o padrão de vida. Significa definir, com antecedência, qual porção da renda tem cada destino — antes que qualquer gasto aconteça.
As três caixas fundamentais
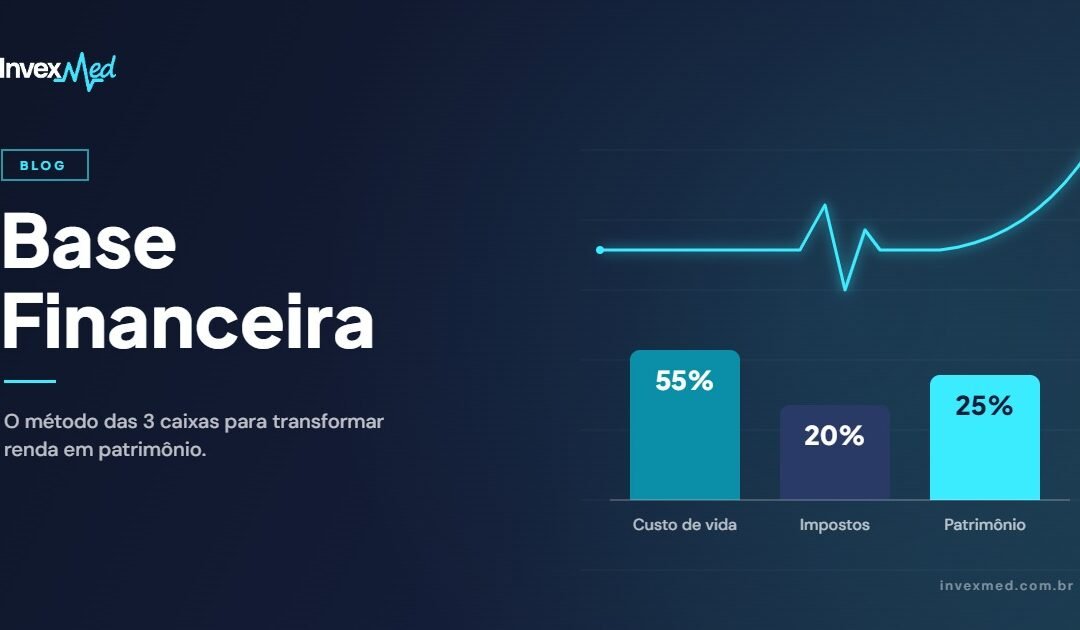
Para um médico com renda variável e múltiplas fontes, a estrutura mínima de organização funciona com três compartimentos distintos. Não são contas bancárias necessariamente — são categorias mentais e práticas que definem o destino de cada real antes que ele seja gasto.
Moradia, alimentação, escola, saúde, lazer recorrente. Limite consciente — não punitivo.
Simples, Carnê-Leão, INSS, provisão de 13º e férias PJ. Nunca mistura com o custo de vida.
Investimentos. Alocado antes de qualquer decisão de consumo — não o que sobra.
Por que a caixa de impostos é a mais ignorada
Médicos PJ — e são a maioria — operam com um risco financeiro que costuma aparecer de forma brutal uma vez por ano: o imposto. O problema é clássico. O dinheiro entra na conta da PJ. Parece dinheiro “disponível”. É gasto parcialmente no custo de vida pessoal. E quando chega o Simples, o Carnê-Leão ou a declaração anual, o valor é maior do que o esperado — e o caixa não comporta.
A solução não é sofisticada: é reservar, automaticamente, entre 15% e 25% de toda receita bruta em uma conta separada, destinada exclusivamente ao pagamento de tributos e encargos. Esse valor não existe para consumo. Ele é uma obrigação que já nasceu com o recebimento.
Quem atende particular como pessoa física tem ainda um aliado: o Livro Caixa, que permite deduzir as despesas do consultório do Carnê-Leão todo mês. Veja como funciona o Livro Caixa do Médico da InvexMed.
- Renda entraPlantão, consultório, PJConta de recebimentoPonto de entrada unificado. Não é onde você gasta.
- Separação imediataAutomática ou manualCaixa 2 — Impostos15–25% vai direto para a conta reserva fiscal. Intocável.
- AlocaçãoNo mesmo diaCaixa 3 — Patrimônio20–30% vai para investimentos antes do consumo começar.
- O que restaÉ o seu custo de vidaCaixa 1 — Custo de vidaO saldo restante. Esse é o valor disponível para viver bem — sem culpa.
Quanto separar? O parâmetro que faz diferença
A pergunta que mais gera paralisia é essa: qual percentual alocar para investimentos? A busca pelo número ideal costuma ser o maior inimigo do começo. A resposta prática é: o percentual certo é o que você consegue manter de forma consistente por anos — não o que parece impressionante no papel.
| Perfil | Alocação para patrimônio | Observação |
|---|---|---|
| Residência / início de carreira | 5–10% | Prioridade: reserva de emergência (6 meses de custo de vida) |
| Pós-residência / estruturando PJ | 15–20% | Momento de montar a base e separar o fiscal com rigor |
| Carreira consolidada (30–42 anos) | 20–30% | Janela de máximo potencial de acumulação |
| Alta renda, baixo passivo | 30%+ | Agressividade possível — exige direcionamento estratégico |
A reserva de emergência que a maioria ignora
Antes de qualquer investimento de longo prazo, existe um pré-requisito que poucas pessoas têm: liquidez imediata equivalente a seis meses de custo de vida. Para um médico com renda de R$ 35 mil e custo de vida de R$ 20 mil, isso significa R$ 120 mil em ativos de alta liquidez — Tesouro Selic, CDB com liquidez diária ou fundo de renda fixa conservador.
Sem isso, qualquer imprevisto — uma ação trabalhista, um equipamento que quebra, um período de redução na agenda — força a liquidação de investimentos de longo prazo no pior momento possível. A reserva de emergência não é conservadorismo. É a fundação que permite arriscar de forma inteligente no restante do portfólio.
Investidor sem reserva de emergência é como cirurgião sem campo estéril: pode funcionar — até o momento em que não funciona. E quando não funciona, o custo é muito maior do que o da prevenção.
O problema da conta única
A maioria dos médicos opera com uma ou duas contas — pessoal e PJ — e tenta mentalmente separar o que é de cada categoria. Não funciona. O ser humano não é bom em contabilidade mental. O que está disponível na conta parece disponível para gasto, independentemente da destinação pretendida.
A solução estrutural é simples: contas separadas para finalidades separadas. Não é burocracia — é a criação de fricção útil entre o recebimento e o gasto. Quando o dinheiro do imposto está em outra conta, você não gasta o dinheiro do imposto. Quando o dinheiro do investimento é transferido no dia do recebimento, ele some do horizonte de decisão de consumo.
Dentro da conta patrimônio: reserva de emergência · previdência · renda variável — alocação interna conforme perfil e objetivos.
Automação: o único hábito financeiro que realmente funciona
O médico que depende de disciplina ativa para movimentar dinheiro entre contas vai falhar — não porque é indisciplinado, mas porque a rotina clínica invariavelmente consome toda a energia cognitiva disponível. A automação resolve isso. Quando as transferências acontecem automaticamente no dia do recebimento, a decisão deixa de existir.
Agendamentos automáticos, investimentos programados em fundos ou Tesouro Direto, débito automático de previdência — tudo isso tira a decisão financeira do campo da intenção e coloca no campo da execução automática. Você não precisa lembrar. O sistema lembra por você.
Organização financeira para médicos: passo a passo para começar esta semana
Montar uma base financeira funcional não exige semanas de planejamento. Exige quatro decisões concretas, que podem ser tomadas em uma única tarde:
- Abra uma conta exclusiva para impostos. Se você é PJ, transfira imediatamente 20% de tudo que entrar para essa conta. Ela não existe para consumo.
- Defina o percentual de alocação para investimentos. Não o ideal — o que você consegue manter por 24 meses sem interrupção. Comece por aí.
- Configure a transferência automática. No dia do recebimento, os percentuais definidos vão direto para as contas corretas — sem passar pela conta de custo de vida.
- Calcule e monte a reserva de emergência. Antes de qualquer investimento de longo prazo: seis meses de custo de vida em liquidez diária. Essa é a prioridade do primeiro momento.
A organização financeira para médicos não é sobre otimização — é sobre consistência. Uma alocação mediana executada por dez anos supera qualquer estratégia brilhante aplicada de forma intermitente.
Perguntas frequentes sobre organização financeira para médicos
Qual é o primeiro passo da organização financeira para médicos?
Separar o dinheiro dos impostos. Antes de pensar em investimentos, abra uma conta exclusiva para tributos e transfira para ela entre 15% e 25% de tudo que receber. É o passo que mais evita sustos no fim do ano.
Quanto um médico deve investir por mês?
Depende do momento de carreira: de 5% a 10% na residência, de 15% a 20% ao estruturar a PJ e de 20% a 30% com a carreira consolidada. O número certo é o que você consegue manter por anos sem interrupção.
Médico PJ precisa de quantas contas bancárias?
O mínimo funcional são quatro destinos: recebimento, fiscal, patrimônio e pessoal. Podem ser contas separadas ou subcontas do mesmo banco — o importante é que o dinheiro de cada finalidade não fique misturado.
Qual o tamanho ideal da reserva de emergência?
Seis meses de custo de vida, em aplicações com liquidez diária, como Tesouro Selic ou CDB com resgate imediato. Para quem tem renda muito variável ou dependentes, vale considerar de 9 a 12 meses.
“A base financeira não é sobre o quanto você tem. É sobre saber exatamente onde está cada real — e por quê.”
Próximo módulo: Crescimento Patrimonial — como estruturar investimentos que trabalhem pela sua aposentadoria.
← Módulo 1: Você não tem problema de renda. Tem problema de controle.